企业所得税销售费用无票支出的税务筹划——以信息技术外包服务为例
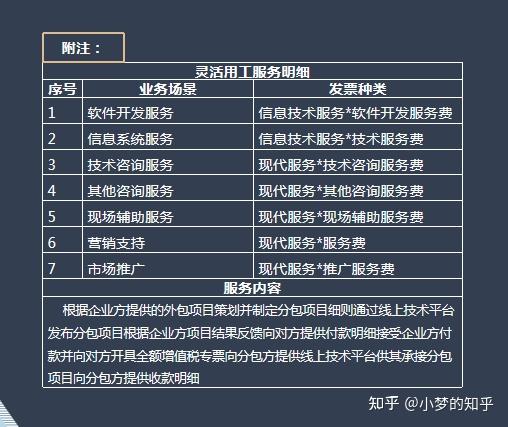
信息技术外包服务企业在经营中常发生销售费用无票支出,如支付给个人的推广佣金、临时场地租赁、小额推广费等未取得发票。这些支出若无法税前扣除,将增加企业所得税税负。本文结合税收法规,探讨合规的税务筹划路径。\n\n一、无票支出的税务风险与扣除原则\n根据《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号),企业发生支出,应取得税前扣除凭证,作为计算企业所得税应纳税所得额时扣除相关支出的依据。若对方为已办理税务登记的增值税纳税人,以发票作为税前扣除凭证;若对方为依法无需办理税务登记的单位或从事小额零星经营业务的个人,可以税务机关代开的发票或收款凭证及内部凭证作为税前扣除凭证。小额零星经营业务的判断标准是个人从事应税项目经营业务的销售额不超过增值税相关政策规定的起征点(通常为月销售额500元或次500元)。因此,并非所有无票支出都不得扣除,符合条件的小额零星支出可凭收款凭证扣除。\n\n二、无票支出的合规筹划方案\n针对无票支出,企业可采取以下筹划措施:\n\n(一)规范交易对象,尽量选择能提供发票的供应商\n对于金额较大的推广、租赁等支出,选择具有开票资质的单位合作,或要求个人到税务机关代开发票。企业可适当承担代开发票的税费,总体仍可能低于无法扣除带来的税负增加。\n\n(二)利用小额零星支出政策\n对小额推广费、临时搬运费等支付给个人的支出,每次不超过500元的,可凭收款凭证(注明收款单位名称、个人姓名及身份证号、支出项目、收款金额等相关信息)及内部凭证税前扣除。但需注意,对同一个人应避免频繁支付以规避“拆分”风险。\n\n(三)将个人支出转化为工资薪金或劳务报酬\n信息技术外包项目若需大量个人推广,可考虑将核心人员纳入正式员工或签订劳务合同,通过“应付职工薪酬”或劳务报酬代扣代缴个人所得税后,以工资表或劳务发票作为扣除凭证。劳务报酬所得需代开发票并预扣个税,但可税前扣除。\n\n(四)通过灵活用工平台或外包平台解决\n信息技术外包企业可将零散推广、地推等业务外包给灵活用工平台,平台可开具增值税专用发票,企业可抵扣进项税并税前扣除销售费用。但需确保平台具备合规资质,业务真实,避免虚开风险。同时平台通常收取一定服务费,需权衡成本。\n\n(五)合理归集其他费用变通列支\n对于确实无法换开发票的无票支出,若金额较大,需评估是否符合替代凭证的适用范围。例如,租用个人场地若无法取得发票,可由个人到税务局代开,通常代开综合税负较低(如增值税1%,房产税曾可减按4%征收,各地有差异),虽家具家电部分或需转让,仍需权衡。更常见的策略是延后或提前安排可换开票的支出,熨平销售费用波动,但这仅为时间性差异,不改变整体税负。\n\n(六)利用核定征收或查账征收切换作为长远考量\n若大量无票支出确实无法取得发票,且毛利率较低仅取决于模式,则可考虑在税收优惠地区设立个人独资企业或合伙企业并申请核定征收。但这些载体从事某些特定业务受严格制约。通常“筹划”需分拆销售职能但保持服务质量确定性,构建具有合理商业实质的部分或近利洁公司结构。具体而言:多数大型信息技术外包企业利润被流转在低税率子公司(可能100%股权),再由壳营销平台提取报酬转层解决开支回报\n\n方案适配与建议\n假设信息技术外包年均营收1000万元,毛利率30%,年成本项目中包括300万元账面销售费用人力差旅会场,期末有一无票的人力外包小调免不入账。假定亏损发生则加追视:“利润扣销售差无关结果”。如果300块钱个人酬技是硬兜——未来模式建户更需符合51等退税。合理的操作是雇佣灵活市场销售适用不完全属正式从士人各兑。多数做法向平台采购业务采取。税前记录以有证方能续;企业需举证三性原则内部扣除自执服得凭证。最终税务师建议对超过起征——原征0元向依4份至全库万条查询准后固定列担真实关;不能临时拖通按发票即使。“对清人员签署可加便生效证件服务条款”:长期外包机构帮结。”综合以上通过方式税务率可达降低15%税负。注意23年优惠最新响应。我们正迈向合规之舵:所有实施先查询国家税务总局、12366两平台学习近期文件。“小规靠记录中常被忽视;正规服务号增值所税1模又”。做法得法见案例理验普照以司外服用标准内库后建议与详实预总示:\
如若转载,请注明出处:http://www.eso18.com/product/45.html
更新时间:2026-10-05 05:58:30